
Tantangan Digital dan Hak Konsumen dalam Pembayaran Tunai
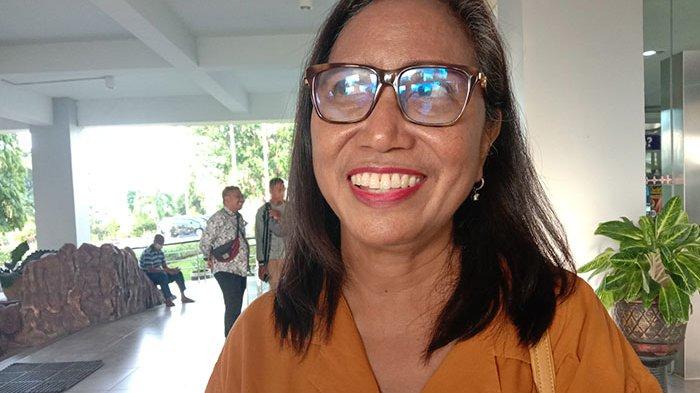
Di era digital yang semakin berkembang, banyak pelaku usaha mulai beralih ke pembayaran non-tunai seperti QRIS. Alasan utamanya adalah praktis dan lebih aman. Namun, belakangan ini muncul kasus viral di media sosial, di mana seorang nenek ditolak saat ingin membayar roti dengan uang tunai di salah satu gerai ternama. Kejadian ini langsung memicu perdebatan publik: apakah merchant boleh menolak pembayaran tunai?
Bank Indonesia (BI) menjawab tegas bahwa rupiah dalam bentuk tunai tetap merupakan alat pembayaran yang sah dan wajib diterima di seluruh wilayah Indonesia. Menolaknya bisa berujung pada sanksi pidana yang cukup berat.
Fenomena ini bukan hal baru. Beberapa waktu lalu, kasus serupa juga ramai dibicarakan, seperti di bioskop atau supermarket yang hanya menerima QRIS atau kartu. Meski pembayaran digital memang didorong BI karena lebih cepat, mudah, dan aman, tapi itu tidak boleh mengesampingkan hak konsumen untuk menggunakan uang tunai. Data BI per Oktober 2025 menunjukkan transaksi digital tumbuh pesat, dengan QRIS melonjak hingga 139 persen year-on-year. Namun, di tengah euforia itu, BI mengingatkan bahwa inklusivitas tetap prioritas, terutama bagi masyarakat lansia atau yang belum familiar dengan teknologi.
Dasar Hukum: UU Mata Uang yang Mengikat Semua Pihak
Aturan utama soal ini tertuang dalam Undang-Undang Nomor 7 Tahun 2011 tentang Mata Uang. Pasal 23 ayat (1) secara jelas menyatakan bahwa rupiah adalah alat pembayaran sah yang wajib digunakan dalam setiap transaksi di wilayah Negara Kesatuan Republik Indonesia (NKRI). Lebih spesifik, Pasal 33 ayat (2) melarang setiap orang menolak menerima rupiah untuk pembayaran atau penyelesaian kewajiban, kecuali jika ada keraguan atas keaslian uang tersebut.
Ketentuan ini berlaku untuk semua, baik individu maupun korporasi seperti merchant atau gerai usaha. BI sebagai otoritas moneter terus mengawasi implementasinya, meski sanksi pidana dijalankan oleh aparat penegak hukum. Dalam praktiknya, penolakan tunai sering kali beralasan operasional, seperti menghindari risiko uang palsu atau mempermudah rekonsiliasi harian. Namun, alasan itu tidak cukup kuat secara hukum karena rupiah tunai tetap memiliki status yang sama dengan transaksi digital yang pada dasarnya juga berbasis rupiah.
Pengecualian hanya diberikan jika uang yang ditawarkan memang mencurigakan, misalnya terlihat palsu atau rusak parah. Di luar itu, merchant wajib menerima, termasuk uang receh sekalipun. BI juga mendorong edukasi kepada pelaku usaha agar kasir di garis depan paham aturan ini, sehingga tidak ada lagi kasus yang merugikan konsumen.
Sanksi Pidana: Denda hingga Rp200 Juta dan Kurungan 1 Tahun
Pelanggaran terhadap kewajiban menerima rupiah tunai bukan sekadar pelanggaran administratif, tapi bisa masuk ranah pidana. Berdasarkan Pasal 33 ayat (2) UU Mata Uang, sanksi yang diancam adalah pidana kurungan paling lama 1 tahun dan denda paling banyak Rp200 juta. Sanksi ini berlaku untuk setiap orang yang menolak rupiah tanpa alasan yang sah.
Dalam kasus korporasi seperti perusahaan ritel atau gerai makanan, pidana bisa ditambah sepertiga dari ancaman maksimal, plus kemungkinan pencabutan izin usaha. Meski jarang ada kasus yang sampai ke pengadilan, ancaman ini cukup untuk membuat pelaku usaha berpikir ulang. BI sendiri lebih memilih pendekatan persuasif, seperti sosialisasi dan teguran, tapi jika terus berulang, penegakan hukum bisa ditempuh melalui laporan masyarakat atau konsumen.
Beberapa ahli hukum menilai sanksi ini sudah cukup tegas untuk menjaga kedaulatan rupiah. Namun, di era cashless society, perlu ada keseimbangan agar inovasi digital tidak terhambat, tapi juga tidak mendiskriminasi kelompok tertentu seperti lansia atau warga di daerah terpencil yang akses digitalnya masih terbatas.
Dorongan BI ke Digital vs Kewajiban Tunai: Menemukan Keseimbangan
Bank Indonesia memang gencar mendorong transaksi non-tunai. QRIS, mobile banking, dan internet banking menjadi andalan karena terbukti aman dan efisien. Data Oktober 2025 menunjukkan volume transaksi digital mencapai 4,45 miliar, naik 31 persen dibanding tahun sebelumnya. Ini tidak terlepas dari bertambahnya merchant dan pengguna yang nyaman dengan sistem ini.
Namun, BI tegas bahwa dorongan itu bersifat opsional. “Masyarakat bebas memilih tunai atau non-tunai sesuai kenyamanan, dan merchant wajib menerima rupiah dalam bentuk apa pun,” ujar Ramdan Denny. Kasus viral seperti penolakan terhadap nenek pembeli roti menjadi momentum untuk mengingatkan semua pihak. BI berharap pelaku usaha tidak hanya fokus pada keuntungan praktis, tapi juga tanggung jawab sosial untuk inklusivitas.
Di sisi lain, konsumen juga diimbau untuk melaporkan jika mengalami penolakan tunai. Ini bisa menjadi langkah awal penegakan hukum yang lebih kuat. Pada akhirnya, kemajuan digital harus membawa manfaat bagi semua lapisan masyarakat, tanpa meninggalkan siapa pun.