
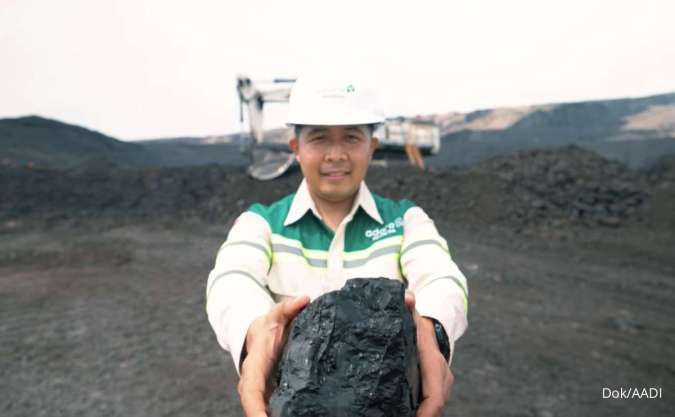
Pada periode Januari hingga September 2025, PT Adaro Andalan Indonesia Tbk (AADI) mencatat penurunan kinerja. Penyesuaian rencana kerja dan anggaran biaya (RKAB) batubara menjadi salah satu faktor utama yang memengaruhi kinerja AADI pada tahun 2026.
AADI membukukan pendapatan sebesar US$ 3,61 miliar pada kuartal III-2025, turun 10,86% secara year on year (yoy). Laba bersih perusahaan juga mengalami penurunan sebesar 34,84% yoy menjadi US$ 810,55 juta. Tim riset Phintraco Sekuritas menyebutkan bahwa penurunan pendapatan disebabkan oleh segmen pertambangan dan perdagangan batubara yang turun 2,1% secara quarter on quarter (QoQ) menjadi US$ 1,16 miliar. Selain itu, AADI juga mengalami penurunan tajam sebesar 33,3% secara kuartalan menjadi US$ 5 juta dari segmen lain.
Berdasarkan segmentasi pasar, pendapatan ekspor AADI menurun sebesar 14,3% yoy menjadi US$ 2,78 miliar dalam sembilan bulan di 2025. Sementara itu, pendapatan domestik mencatatkan pertumbuhan sebesar 3% secara tahunan mencapai US$ 824 juta pada sembilan bulan di 2025.
Namun, biaya yang harus dikeluarkan AADI menyusut 9% yoy menjadi US$ 2,67 miliar per kuartal III-2025. Penurunan ini terutama disebabkan pengurangan biaya penambangan sebesar 1,9% yoy menjadi US$ 1,18 miliar, serta penurunan biaya royalti yang dibayarkan kepada pemerintah sebesar 31,2% secara tahunan menjadi US$ 550 juta pada sembilan bulan di 2025.
Di sisi lain, AADI juga menghadapi penurunan harga meski permintaan dari China dan India relatif kuat. Penurunan harga terjadi karena meningkatnya pasokan dari negara-negara produsen utama, penurunan konsumsi batubara di negara-negara maju, dan normalisasi harga gas. Impor batubara China diproyeksikan lebih rendah sekitar 470 juta ton sampai 500 juta ton hingga akhir tahun 2025, karena penurunan harga batubara domestik. Phintraco Sekuritas memperkirakan penjualan ekspor AADI akan melemah. Ini karena penurunan harga jual rata-rata batubara (ASP), yang mengakibatkan penurunan pendapatan sebesar 3,8% yoy menjadi US$ 5,12 miliar pada tahun 2025.
Hasan Barakwan, Analis Maybank Sekuritas berpendapat bahwa prospek AADI cukup menarik. Pasalnya, perusahaan ini merupakan produsen batubara terintegrasi dengan profil imbal hasil yang kuat. AADI memiliki eksposur langka ke bisnis batubara termal yang terfokus dan terintegrasi secara vertikal dengan biaya tunai kuartal pertama dan tanpa hambatan belanja modal energi hijau.
“Didukung oleh cadangan 917 juta ton dan logistik yang efisien, perusahaan ini memberikan margin yang tangguh bahkan ketika harga melunak,” ujar Hasan dalam risetnya pada 12 Januari 2026.
Dengan kebijakan pembayaran dividen 45%, Hasan memperkirakan imbal hasil dividen sebesar 8,5% -8,6% untuk tahun fiskal 2025-2027. Arus kas bebas AADI pun cukup kuat dan neraca keuangan yang ramping. Ini menjadikan AADI sebagai perusahaan batubara murni dengan imbal hasil tinggi dan menghasilkan kas yang besar.

Equity Analyst Indo Premier Sekuritas (IPOT), David Kurniawan menyebut kuota produksi AADI masih cukup besar sehingga volume penjualan tetap terjaga, meski kontribusi laba kemungkinan terbatas akibat harga batu bara global yang belum pulih signifikan.
“Di tengah rencana pemotongan RKAB, kinerja PT Adaro Andalan Indonesia Tbk (AADI) diperkirakan relatif stabil pada kuartal I-2026,” ujar David kepada Wartajayavision.com, Selasa (24/2/2026).
David menambahkan, tantangan terbesar AADI berasal dari tekanan harga batubara global yang masih oversupply. Serta potensi penyesuaian kebijakan RKAB dan DMO yang dapat menekan fleksibilitas penjualan ekspor dan margin.
Hasan memperkirakan pendapatan dan laba bersih AADI tahun 2025 masing-masing sebesar US$ 4,82 miliar dan US$ 756 juta. Tahun 2026, pendapatan dan laba bersih AADI diproyeksi mencapai US$ 4,89 miliar dan US$ 761 juta. Adapun pada tahun 2024, AADI mengantongi pendapatan US$ 5,31 miliar dan laba bersih US$ 1,21 miliar.

Hasan, David, dan tim riset Phintraco Sekuritas merekomendasikan buy saham AADI dengan target harga masing-masing Rp 10.000 per saham, Rp 9.500 per saham, dan Rp 10.200 per saham.
Hasan berpendapat valuasi saham AADI memiliki potensi naik di mana saat ini diperdagangkan pada 5,4x P/E tahun 2025 dibandingkan dengan 9-10x milik perusahaan sejenis. Hasan bilang, AADI menawarkan potensi peningkatan peringkat jika harga batubara tetap di atas US$ 100 per ton dan rutin membayar dividen. Namun dia menggarisbawahi risiko terhadap rekomendasi saham itu termasuk harga batubara yang lebih rendah dan pajak ekspor batubara yang akan diberlakukan pemerintah Indonesia.