
Tantangan dan Harapan Perbankan di Tahun 2026
Tahun 2025 menunjukkan berbagai tantangan bagi industri perbankan. Dari berbagai indikator, terlihat bahwa pertumbuhan kredit melambat, termasuk pada November 2025 yang mencatatkan pertumbuhan sebesar 7,74% secara tahunan (YoY). Angka ini lebih rendah dibandingkan November 2024 yang mencapai 10,79% YoY dan Januari 2025 dengan pertumbuhan 10,27% YoY.
Pada bulan Juli 2025, pertumbuhan kredit bahkan mencapai level terendah dalam tiga tahun terakhir, yaitu 7,03% YoY. Hal ini menunjukkan adanya penurunan signifikan dalam aktivitas kredit. Selain itu, beberapa bank juga mengalami penurunan profitabilitas. Dari jajaran kelompok bank berdasarkan modal inti (KBMI) IV, hanya Bank Central Asia (BCA) yang berhasil meningkatkan laba sebesar 4,35% YoY selama sebelas bulan terakhir.
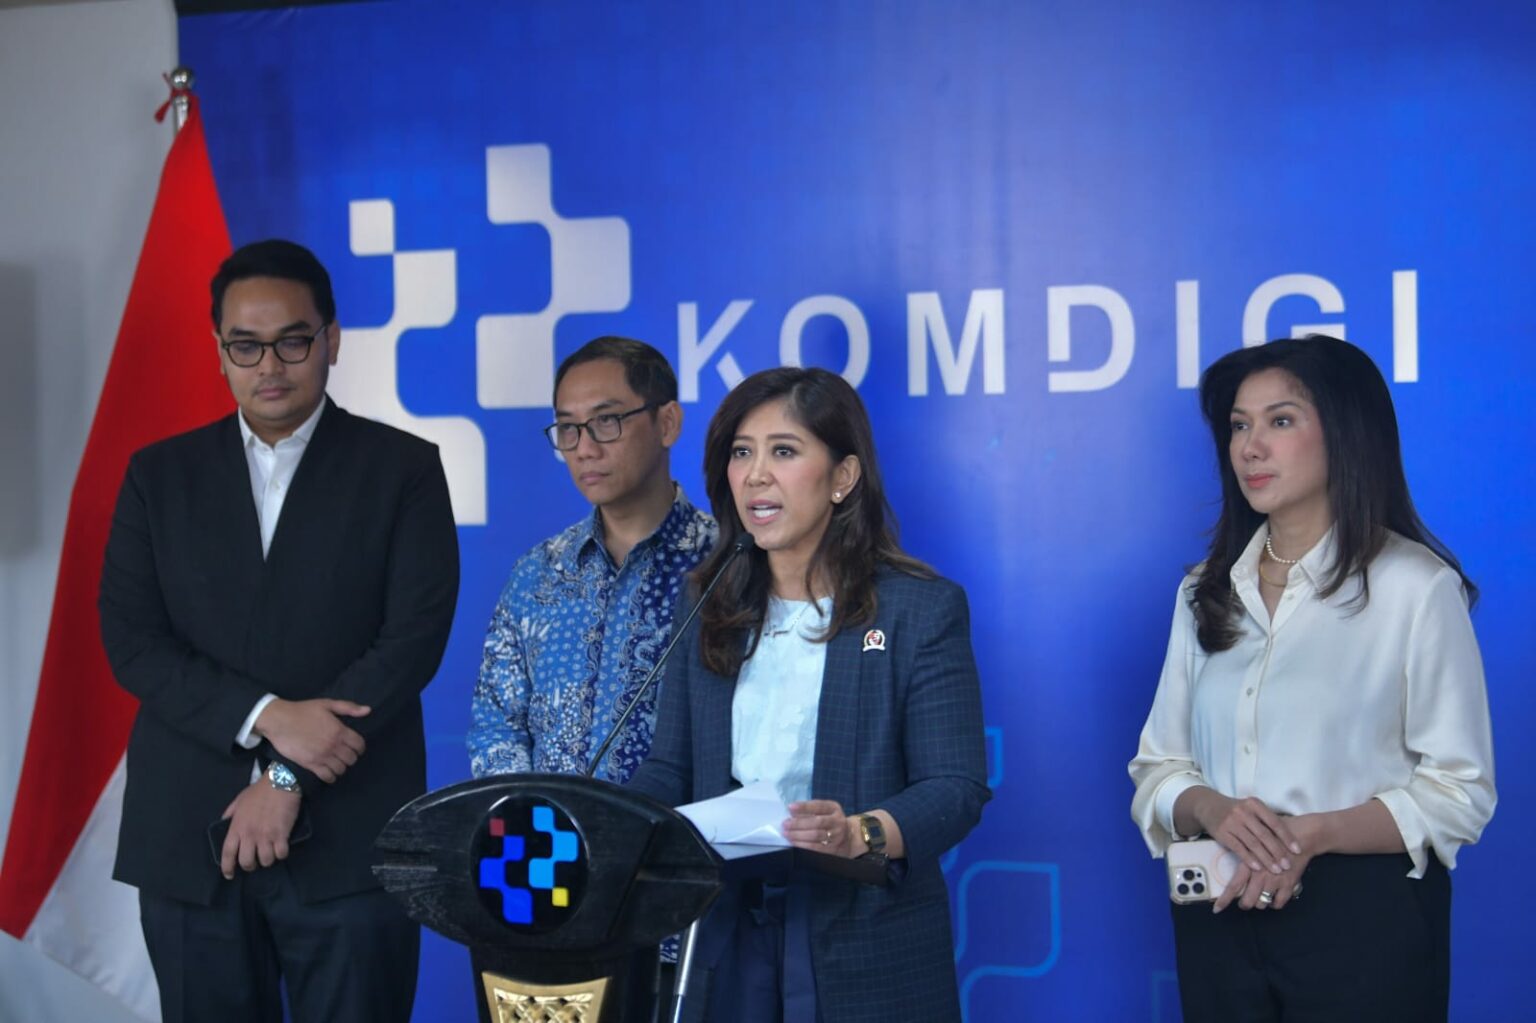
Sementara itu, BRI, BNI, dan Bank Mandiri membukukan penurunan pada pos laba mereka. Laba BRI turun sebesar 9,12% YoY, BNI 6,01% YoY, dan Bank Mandiri 6,41% YoY. Di tengah tekanan ini, Direktur Finance and Strategy Bank Mandiri Novita Widya percaya diri bahwa pengalaman menghadapi siklus ekonomi bisa menjadi amunisi untuk memperkuat manajemen risiko, permodalan, serta kesiapan operasional.
Strategi dan Target Bank Mandiri
Bank Mandiri akan terus mengarahkan kebijakan bisnisnya untuk mendukung pertumbuhan ekonomi nasional secara berkelanjutan. Untuk itu, bank menetapkan target pertumbuhan kredit dan dana pihak ketiga (DPK) di level dua digit hingga akhir tahun nanti. Novita mengatakan bahwa prospek ekonomi nasional tetap terjaga sebagai peluang untuk mempertahankan kinerja yang solid.
Di sisi lain, Presiden Direktur CIMB Niaga Lani Darmawan melihat tahun depan masih akan menantang. Faktor daya beli masyarakat yang menurun menjadi dalang utama pelemahan permintaan kredit dan belanja. Meskipun likuiditas bank diharapkan cukup, permintaan untuk kredit dan investasi diperkirakan masih lemah. Namun, ia tetap berharap ada perbaikan, terutama dari peningkatan belanja pemerintah yang didorong oleh program-program strategis.
Kinerja BTN dan Program Pemerintah
Bank Tabungan Negara (BTN) juga melihat program pemerintah sebagai mesin pendorong kinerja. Dengan fokus pada kredit perumahan, BTN diuntungkan oleh berbagai insentif yang diberikan pemerintah untuk sektor properti. Direktur Utama BTN Nixon LP Napitupulu menyebutkan bahwa bank telah menetapkan target pertumbuhan kredit di kisaran 10–12% untuk tahun depan, yang sejalan dengan target BI sebesar 8%–12%.
Nixon menjelaskan bahwa dua motor utama pertumbuhan kredit BTN adalah fasilitas likuiditas pembiayaan perumahan (FLPP) dan kredit program perumahan (KPP). Satu produk saja sudah bisa mendorong pertumbuhan 8–9%, sedangkan yang lainnya bisa mencapai 10–12%. Selain itu, target pertumbuhan DPK dipasang lebih masif daripada kredit, sementara untuk laba, targetnya di level double digit.
Optimisme Bank Digital
Bank-bank digital yang masih berupaya memperluas cakupan nampaknya lebih optimistis menatap 2026. Presiden Direktur Krom Bank Indonesia Anton Hermawan mengungkapkan bahwa pihaknya memasang target pertumbuhan kredit dan laba di level double digit untuk tahun depan. Anton menjelaskan bahwa bank akan memanfaatkan momentum pasar untuk menjaga pertumbuhan.
Meski faktor eksternal seperti perlambatan ekonomi global, fluktuasi harga komoditas, dan isu geopolitik dapat memengaruhi pertumbuhan, Anton percaya bahwa fokus pemerintah pada kesinambungan kebijakan fiskal dan moneter serta peningkatan ekonomi produktif dan kreatif akan mendorong pertumbuhan industri.
Fokus pada Sektor Prioritas
Di tengah lesunya tren industri, Anton menyatakan bahwa pihaknya akan menyasar sektor prioritas dalam penyaluran kredit, yakni sektor UMKM, konsumsi produktif, serta pembiayaan retail. Kredit UMKM dan konsumsi memang menjadi perhatian BI, karena bank cenderung lebih hati-hati dalam penyaluran dua kredit tersebut. Pada November 2025, kredit UMKM terkontraksi 0,64% YoY, sementara kredit konsumsi masih tumbuh 7,2% YoY.
Direktur Utama Bank Neo Commerce Eri Budiono menyebut segmen ritel digital akan tetap menjadi fokus utama bank, sebagaimana segmen tersebut adalah bisnis kredit inti bank. Ia optimistis masih ada ruang pertumbuhan bagi penyaluran kredit ke depannya, meskipun tidak akan signifikan. “Kredit belum akan tumbuh pesat, tetapi akan sejalan dengan ekspektasi pemerintah mendorong tumbuhnya ekonomi di 2026,” ujar Eri.